Die Zukunft der Arbeit ist schlüssellos: Warum Unternehmen auf digitale Wallet-Pässe umsteigen

Wer schon einmal in einem Büro gearbeitet hat, kennt das: Am ersten Tag wartet man darauf, dass HR ein Foto macht, eine Plastikkarte druckt und den Zugangsausweis programmiert. Bleibt er zu Hause liegen, verbringt man 15 Minuten am Empfang, um einen provisorischen Papierausweis zu bekommen. Und wenn jemand das Unternehmen verlässt, hofft die Sicherheitsabteilung, dass die Karte zurückkommt, bevor jemand damit durch ein Drehkreuz geht.
In Zeiten von hybrider Arbeit, Bereitstellung in der Cloud und mobilem Arbeiten sind physische Mitarbeiterausweise zu einem teuren Engpass geworden.
Hier kommen digitale Wallet-Pässe ins Spiel. Wenn Firmenausweise, Zugangskarten und Benefit-Karten in die nativen Wallets Apple Wallet und Google Wallet wandern, verändern Unternehmen den Zugang zum Arbeitsplatz, stärken die physische Sicherheit und reduzieren den Verwaltungsaufwand.
Hier erfahren Sie, was Sie über digitale Wallet-Pässe für Unternehmen wissen müssen, wie sie funktionieren und warum immer mehr Unternehmen umsteigen.
Das Wichtigste in Kürze
Schluss mit Plastikausweisen: Firmenausweise, Zugangskarten und Benefit-Karten können in Apple Wallet und Google Wallet liegen.
Antippen und eintreten: Native Wallet-Pässe funktionieren mit NFC- und BLE-Lesegeräten, oft sogar bei ausgeschaltetem Display.
Mit dem Verzeichnis verbunden: Pässe werden über Identitätsanbieter wie Microsoft Entra ID oder Okta ausgegeben und entzogen.
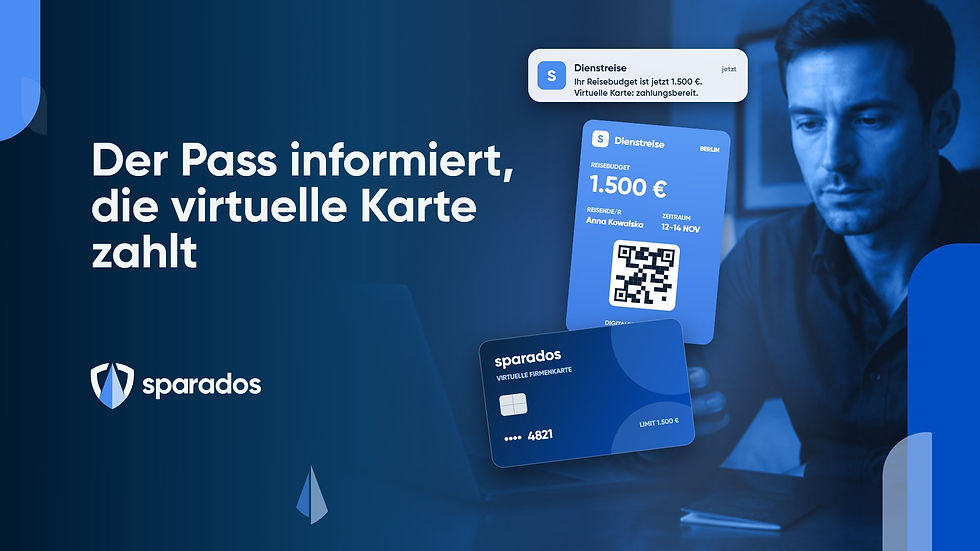
Mehr als Zutritt: Derselbe Pass kann einen Mitarbeiterausweis, Essens- und Reisebudgets oder einen temporären Besucherausweis zeigen.
Einfacher Start: Lesegeräte prüfen, Identitätssysteme anbinden und schrittweise einführen.

Was ist ein digitaler Wallet-Pass für Unternehmen?
Ein digitaler Wallet-Pass für Unternehmen ist ein verschlüsselter, dynamischer elektronischer Ausweis, der in der nativen Wallet-App eines Smartphones gespeichert ist, etwa in Apple Wallet oder Google Wallet.
Anders als eigene Apps, bei denen Mitarbeitende das Smartphone entsperren, eine App öffnen und auf einen QR-Code warten müssen, arbeiten native Wallet-Pässe direkt mit Zutrittslesern zusammen, über Near Field Communication (NFC), Bluetooth Low Energy (BLE) und Ultra-Wideband (UWB).
In vielen Installationen halten Mitarbeitende einfach ihr iPhone, ihre Apple Watch oder ihr Android-Gerät an ein Drehkreuz oder einen Türleser, selbst wenn das Display aus ist.
Über den Zutritt hinaus kann ein digitaler Pass als zentrale Firmenidentität dienen und Folgendes enthalten:
Zugangsausweise für Gebäude und Tore
Mitarbeiterfoto und Abteilungsinformationen
Ausgabenbudgets, Essenszuschüsse und Benefits
Temporäre Ausweise für Auftragnehmer und Besucher
So funktionieren digitale Wallet-Pässe: von HR bis zur Tür
Für digitale Pässe müssen Sie Ihre HR-Systeme nicht ersetzen. Sie verbinden Ihren bestehenden Identitätsanbieter (IdP), etwa Microsoft Entra ID (Azure AD), Okta oder Ping Identity, mit den Türlesern.
So funktioniert ein digitaler Wallet-Pass Schritt für Schritt:

Ausgabe aus der Cloud: Sobald eine neue Person im HR-System angelegt wird, liefert eine automatische Einladung den Pass per E-Mail, SMS oder Mitarbeiter-App auf ihr Smartphone.
Sicherheit auf Hardwareebene: Der Pass ist an den Secure-Element-Chip des Smartphones gebunden und kann nicht kopiert, weitergeleitet oder auf ein anderes Gerät übertragen werden.
Verschlüsselter Türzugang: Beim Antippen eines Lesegeräts prüft der Pass die Berechtigungen mit wechselnden Schlüsseln, ohne private Mitarbeiterdaten preiszugeben.
Entzug in Echtzeit: Wechselt jemand die Rolle oder verlässt das Unternehmen, entfernt der Entzug des Zugangs im zentralen IdP den Pass vom Smartphone, ohne dass eine Karte eingesammelt werden muss.
4 Einsatzbereiche für digitale Wallet-Pässe
Unternehmen gehen über den reinen Türzugang hinaus und geben ihren Teams eine einheitliche Lösung auf dem Smartphone.
1. Reibungslose Zutrittskontrolle
Mitarbeitende öffnen mit Smartphone oder Smartwatch Tore, Drehkreuze, Parkhäuser, Aufzüge und gesicherte Bereiche.
2. Dynamische Mitarbeiterausweise
In Bürogebäuden mit mehreren Mietern oder auf Firmengeländen muss der Sicherheitsdienst Identitäten visuell prüfen. Digitale Wallet-Pässe können ein Foto, einen Status wie "Aktiver Mitarbeiter" und Barcodes für die Ausleihe von IT-Geräten oder die Raumbuchung zeigen.
3. Ausgabenkarten und Mitarbeiter-Benefits
Statt Plastikkarten oder Papiergutscheinen können Unternehmen digitale Wallet-Pässe ausgeben für:
Tägliche Essenszuschüsse in der Kantine
Monatliche Zuschüsse für Pendeln und Nahverkehr
Budgets für Gesundheit, Wellbeing und Konferenzreisen
Die Guthaben im Pass werden nach jeder Transaktion aktualisiert.
4. Verwaltung von Auftragnehmern und Besuchern
Externe Dienstleister oder Zeitkräfte bekamen früher Plastikausweise, die niemand nachverfolgte. Mit digitalen Pässen erhalten Besucher einen temporären Wallet-Pass, der nur zu bestimmten Zeiten und für bestimmte Etagen gilt. Nach dem Besuch läuft der Pass automatisch ab.
Physische Karten und digitale Wallet-Pässe im Vergleich
Warum schaffen Sicherheits- und HR-Teams klassische Ausweise ab? Hier der direkte Vergleich:
Merkmal | Physische Ausweise | Digitale Wallet-Pässe |
Ausgabe | Druck und Versand dauern Tage | Pass in Sekunden auf dem Smartphone |
Sicherheit | Leicht zu verlieren, zu kopieren oder weiterzugeben | An das Gerät gebunden und durch Face ID, Fingerabdruck oder Code geschützt |
Kosten pro Ausweis | Kartenrohlinge, Drucker, Farbbänder und Versand | Keine physischen Produktionskosten |
Austritt | Die Karte muss manuell eingesammelt werden | Der Zugang wird über das Verzeichnis aus der Ferne entzogen |
Die wichtigsten Vorteile für Arbeitgeber: Kosten, Sicherheit und Nachhaltigkeit
Der Wechsel von physischen Schlüsselkarten zu digitalen Pässen bringt Vorteile für IT, Facility Management, HR und Finanzen.
1. Niedrigere Kosten und keine Versandverzögerung
Der Druck von PVC-Ausweisen bringt versteckte Kosten mit sich: Kartendrucker, Farbbänder, Ersatzausweise, Verwaltungsaufwand und Porto für Mitarbeitende im Homeoffice. Digitale Wallet-Pässe haben keine physischen Produktionskosten und erreichen Mitarbeitende überall auf der Welt in Sekunden.
2. Die Sicherheitslücke durch "Geisterausweise" schließen
Wenn jemand das Unternehmen verlässt, bleibt der physische Ausweis oft bei der Person. Selbst wenn er in der Software deaktiviert ist, bleibt ein nicht eingesammelter Ausweis ein Risiko. Bei digitalen Pässen entzieht die Deaktivierung des Kontos in Microsoft Entra ID oder Okta sofort den Zugang und entfernt den Pass vom Smartphone.
3. Eine bessere Erfahrung für Mitarbeitende
Das Smartphone vergisst man selten. Wenn Gebäudezugang, Ausweis und Benefits in der nativen Wallet liegen, fallen tägliche Hürden an Drehkreuzen und in der Kantine weg.
4. ESG- und Nachhaltigkeitsziele erreichen
Der Verzicht auf Tausende nicht recycelbare PVC-Karten und Schlüsselbänder pro Jahr unterstützt die Ziele eines Unternehmens in den Bereichen Umwelt, Soziales und Unternehmensführung (ESG).
So starten Sie mit digitalen Wallet-Pässen im Unternehmen
Der Umstieg auf mobile Wallet-Ausweise ist oft einfacher als gedacht:
Gebäude und Lesegeräte prüfen: Stellen Sie sicher, dass Ihre Lesegeräte moderne NFC- oder BLE-Standards unterstützen (z. B. OSDP-konforme Hardware). Fragen Sie Ihren Anbieter für Zutrittskontrolle, welche Ihrer Leser diese bereits unterstützen.
Identitätssysteme anbinden: Verbinden Sie Ihre Plattform für digitale Wallet-Pässe mit Ihrem zentralen Verzeichnis (Azure AD, Okta, Workday), um den Lebenszyklus der Pässe zu automatisieren.
Schrittweise einführen: Beginnen Sie mit einem Pilotprojekt für Mitarbeitende im Homeoffice oder ausgewählte Standorte, bevor Sie physische Ausweise in allen Büros abschaffen.
FAQ: digitale Wallet-Pässe für Mitarbeitende
Was ist ein digitaler Wallet-Pass für Unternehmen?
Ein verschlüsselter elektronischer Ausweis in Apple Wallet oder Google Wallet, der Plastikausweise und Zugangskarten ersetzt.
Brauchen Mitarbeitende eine eigene App?
Nein. Der Pass liegt in der nativen Wallet des Smartphones, und Mitarbeitende halten Smartphone oder Uhr an das Lesegerät.
Was passiert, wenn jemand das Unternehmen verlässt?
Der Zugang wird im zentralen Verzeichnis entzogen und der Pass vom Smartphone entfernt, es muss also keine Karte eingesammelt werden.
Können Besucher und Auftragnehmer Wallet-Pässe erhalten?
Ja. Besucher können einen temporären Pass erhalten, der nur zu bestimmten Zeiten und für bestimmte Etagen gilt und nach dem Besuch automatisch abläuft.
Müssen wir unsere Türleser austauschen?
Nicht immer. Lesegeräte müssen moderne NFC- oder BLE-Standards unterstützen, daher sollten Sie Ihre vorhandene Hardware zuerst mit Ihrem Anbieter für Zutrittskontrolle prüfen.
Machen Sie Ihren Arbeitsplatz schlüssellos
Der physische Ausweis wird zum Relikt der Vergangenheit. Mit digitalen Wallet-Pässen vereinfachen Unternehmen den IT-Betrieb, senken Verwaltungskosten und bieten Mitarbeitenden eine moderne, sichere Lösung.
Sie möchten Mitarbeiterausweise in Apple Wallet und Google Wallet bringen? Mit SmartPass von Sparados geben Sie Mitarbeiterausweise im eigenen Branding aus, aktualisieren sie und entwerten sie, sobald sie nicht mehr gebraucht werden. Kontaktieren Sie unser Team, und wir zeigen Ihnen, wie es funktioniert.